
中国物流信息中心 武 威
国家统计局服务业调查中心、中国物流与采购联合会发布的2026年9月份中国非制造业商务活动指数为50.2%,较上月上升1.2个百分点,较去年同期上升0.2个百分点,结束连续2个月50%以下运行走势;新订单指数虽仍在50%以下,但结束连续2个月环比下降走势,较上月上升2.4个百分点,较去年同期上升0.5个百分点,升至46.5%。综合数据变化,9月非制造业供需两侧景气水平较上月和去年同期均有不同程度上升。细分指数变化显示,供需趋升的传导效应有所显现;旺季来临建筑业景气上行;金融支持实体经济力度提升;节日效应带动部分消费需求启动。
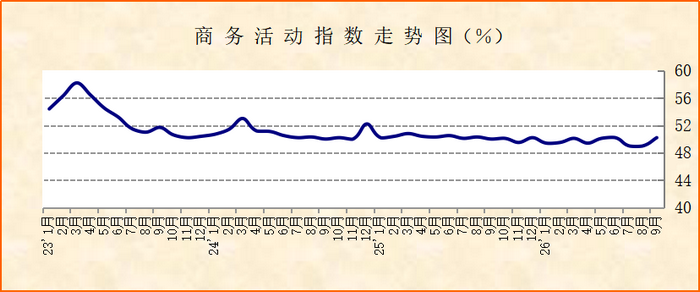
供需趋升的传导效应有所显现。9月,投入品价格指数为52.5%,较上月上升1.4个百分点,连续2个月环比上升;销售价格指数为50.3%,较上月上升1个百分点,创出年内新高,今年以来首次升至50%以上。值得关注的是,上述2个指数较去年同期均有不同程度上升。业务活动预期指数为55.5%,较上月上升0.5个百分点,连续4个月稳定在55%及以上的水平。综合指数变化,非制造业供需的趋升形成传导效应,推动上下游产业链价格同步上行。良好的供需走势,也让企业对后续市场发展的信心有所提升。
建筑业景气上行。9月,建筑业商务活动指数为50.3%,较上月上升3.4个百分点,结束了连续8个月50%以下运行走势,重回扩张区间,且较去年同期上升1个百分点,显示建筑业景气水平较上月和去年同期均有所提升。一方面,不利天气影响逐步消退,建筑业步入传统旺季,施工活动加速恢复。与此同时,存量改造、保交楼、保障房建设、城市更新等各类建设任务进入集中推进与交付周期,成为拉动建筑业向好上行的重要力量。分行业看,房屋建筑业景气水平明显提升是拉动建筑业景气上行的主要动力。房屋建筑业商务活动指数升至50%以上,较上月和去年同期均有明显上升。从预期看,建筑业业务活动预期指数较上月上升超3个百分点,升至55%以上,创出年内新高。在专项债资金加速落地、系列政策持续加码推进的共同作用下,建筑企业对四季度行业运行走势形成普遍乐观预期。
金融支持实体经济力度提升,为稳增长提供适度宽松政策环境。9月,金融业商务活动指数和新订单指数均实现连续2个月环比上升,且均升至55%以上。其中,货币金融服务业商务活动指数升至60%以上,新订单指数也升至58%以上。综合数据变化,以银行为代表的金融活动景气水平明显上升,意味着三季度末,金融赋能实体经济力度强劲。年内货币政策持续保障流动性充裕,为经济增长和高质量发展筑牢宽松适度的政策支撑。1-9月,金融业商务活动指数均值在55%以上,和去年同期基本持平。
节日效应显现,部分消费相关需求有所启动。9月,随着十一黄金周逐步临近,交通运输、旅游领域需求出现提前释放迹象。从交通运输来看,铁路运输业和航空运输业订单需求充分释放,两个行业的新订单指数分别升至60%以上和54%以上的较高水平,其中铁路运输业新订单指数较去年同期也有明显上升;从旅游相关行业看,景区服务业新订单指数较上月和去年同期均有不同程度上升,升至54%以上,租赁及商务服务业新订单指数虽仍在50%以下,但较上月和去年同期升幅均超1个百分点。综合数据变化,假期消费的带动作用已经在上述行业表现中有所显现,预期十一黄金周需求的集中释放,将有效带动接触型消费相关行业景气水平的明显提升。
总体来看,9月份,非制造业供需两侧景气水平较上月均有所趋升,金融支持实体经济力度强劲,投资和消费相关行业均有积极变化,企业预期乐观程度也有所提升,为四季度经济继续平稳趋好奠定基础。
展望四季度,在专项债资金持续落地、稳增长政策效能持续释放,叠加年末市场传统旺季到来的多重利好因素共同驱动下,国内投资、消费领域的市场需求有望加速回升。需求端的持续修复将推动相关行业景气度稳步抬升,支撑非制造业行业整体延续平稳向好的运行态势。