
中国物流信息中心 文韬
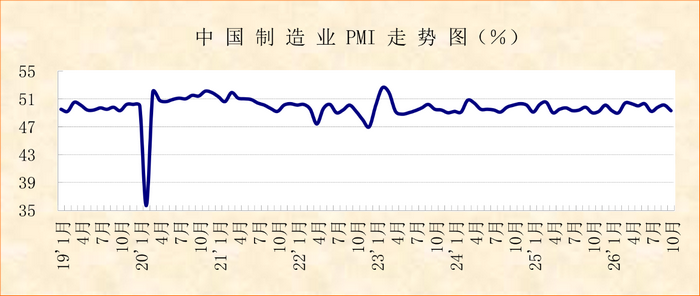
国家统计局服务业调查中心、中国物流与采购联合会发布的2026年10月份中国制造业采购经理指数(PMI)为49.3%,较上月下降0.8个百分点,再次落入收缩区间,显示10月份制造业景气有所回调。从历史数据来看,受季节性因素影响,往年同期指数多有下降。从分项指数来看,市场需求整体有所回调,企业生产活动基本平稳,但新动能供需保持扩张势头,对制造业整体的支撑作用持续增强;市场价格增势高位有所放缓;大型企业保持稳中有增,中小企业偏弱运行。
市场需求整体有所回调,新动能需求扩张态势不变。10月份,制造业新订单指数为49.4%,较上月下降1.1个百分点,显示制造业市场需求较上月有所回调。原因一是国外圣诞相关订单在上月集中释放后,10月内有所回落。10月制造业新出口订单指数为48.7%,较上月下降1.3个百分点;二是长假带来的消费高峰在节后趋于平淡,贸易商对相关产品的需求有所放缓,10月消费品制造业新订单指数较上月下降超过3个百分点至49%以下;三是基础原材料行业在10月处于向淡季转换的阶段,市场需求已经显现出收缩态势,10月基础原材料行业新订单指数较上月下降超过1个百分点。但是新动能市场需求仍保持扩张态势,装备制造业新订单指数较上月上升1个百分点至51%以上,主要是“六张网”相关实物工作量为行业注入较好动能;高技术制造业新订单指数虽环比下降超过1个百分点,但仍保持在扩张区间,高技术制造业市场需求继续上升。得益于新动能市场需求持续扩张的托底作用,10月制造业新订单指数仍保持在49%以上的水平,且指数同比上升0.6个百分点,意味着今年10月制造业市场需求情况要好于去年同期。
企业生产活动基本平稳,新动能生产支撑较好。10月份,在市场需求端回调的带动下,制造业生产端前期较快扩张势头也相应放缓,生产指数为49.8%,较上月下降1.9个百分点,但指数仅略低于50%临界点,显示生产活动在上月基础上基本保持平稳。从行业来看,新动能生产活动增势虽有所放缓,仍延续扩张势头,对制造业生产整体起到了较好的支撑,装备制造业生产指数保持在51%以上,高技术制造业生产指数保持在52%以上,两个生产指数都连续27个月运行在扩张区间。消费品制造业生产活动收缩较为突出,生产指数较上月下降超过3个百分点至50%以下。基础原材料行业生产活动延续偏弱运行,生产指数较上月下降超过1个百分点至48%以下。
市场价格增势放缓,整体仍处于偏高水平。10月份,中东紧张局势继续扰动国际大宗商品市场,但由于上月基数快速拉高,加上10月内国际政策干预与国内生产端原材料采购活动有所放缓,制造业原材料价格上升势头有所放缓,购进价格指数为56.8%,较上月下降4个百分点。在原料端价格增势放缓以及下游需求回调的带动下,出厂价格增势同样放缓,出厂价格指数为51.7%,较上月下降2.3个百分点。但比较来看,10月的购进价格指数和出厂价格指数仍处于较高水平,且都高于去年同期超过4个百分点,显示当前制造业市场价格仍处于偏高水平。
大型企业运行相对稳健,中小企业波动偏弱运行。10月份,制造业大、中、小企业运行态势有所分化。大型企业延续稳中有增势头,供需两端都保持扩张,运行相对稳健。大型企业PMI为50.2%,较上月下降0.4个百分点,仍保持在扩张区间,生产指数和新订单指数都保持在51%左右。中小企业运行有所偏弱,供需两端承压。中型企业PMI为48.4%,较上月下降1.3个百分点,生产指数和新订单指数都降至49%以下;小型企业PMI为47.5%,较上月下降1.4个百分点,生产指数和新订单指数都降至48%以下。
整体来看,10月份在季节性因素等原因的影响下,制造业景气有所回调,但是“六张网”等政策仍对制造业发挥出有效带动作用,新动能对宏观经济的支撑作用也在持续增强。预计11月份,我国制造业具备稳定基础,一是专项债集中放量有望加快形成实物工作量,将带动装备、钢铁等相关供需释放;同时11月也是企业冲击年度目标的重要节点,相关供需将加快兑现。二是消费仍有集中释放空间,电商促销活动有望带动消费品制造业迎来阶段高峰,海外消费市场仍有一定的补货需求;三是人工智能当前仍处于快速扩张轨道,相关产品供需仍有较大扩张空间。但是随着各地气温逐渐下降,部分行业运行转淡,制造业整体回升空间或相对有限。企业对后市预期谨慎乐观,10月生产经营活动预期指数为53.4%,较上月小幅下降0.4个百分点,连续9个月运行在53%以上。